פרשת כי תצא
"פרשת כי תצא" — דף מתוך "בין הנכתב לנגלה — על פרשת השבוע", סדרת דפי פרשת השבוע של אריאל ז'יטניצקי: קריאה מחודשת בפסוקים, שאלות, מדרשים והרבה סימני שאלה. הדף מיועד לצפייה, להורדה ולהדפסה לשולחן שבת.
על הדף הזה יש גם פרק פודקאסט, להאזנה כאן או בספוטיפיי.
קריאת הדף כטקסטבלי לפתוח PDF
הטקסט חולץ אוטומטית מקובץ ה-PDF. הנוסח המחייב הוא הדף עצמו.
הנה הגענו אל הפרשה העמוסה ביותר במצוות מכל פרשיות התורה, כך לפחות לפי מרבית מוני
המצוות (אם לא כולם...). פרשתנו מתחילה בטקס המקדים את היציאה למלחמה ומסתיימת
בהעלאה על נס לבל נשכח את מחייתו של האויב הסמלי ביותר של ישראל דאז. בין לבין זכינו
לטעום מכל הבא ליד החל מדיני מלחמה, דרך דיני המשפחה שחז"ל קשרו לעניין, לא ויתרנו
כמובן על דינים העוסקים בסדרי החברה ובצדק חברתי דינים שיש בהם התערבות רגולטורית
במשק, נוסיף כמה מצוות שטעמם אינו ברור וכמובן שיש גם את הקטגוריה 'שונות'. לכאורה
הרי לפנינו תמצית עולם המצוות המקראי, בכל מכל כל (כמעט...).
מתוך המבחר העצום שיש לנו כאן, אבחר דווקא מצווה אחת,
מצווה נעלמה שנגוזה לה בעולמנו כיום, ואפילו סטנלי פישר שהיה
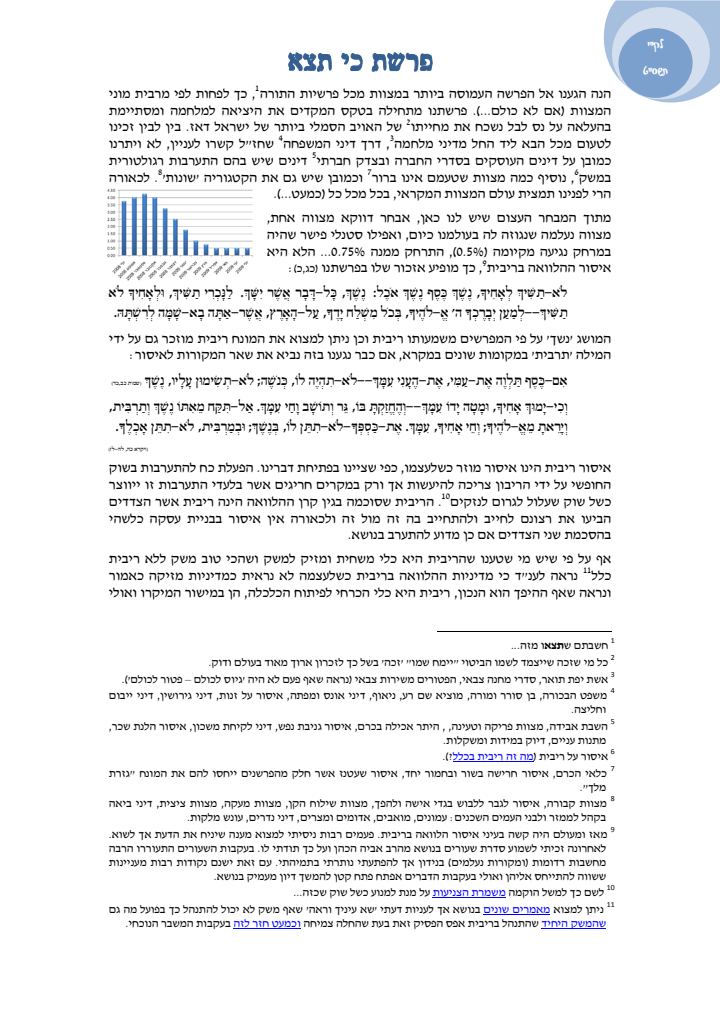
במרחק נגיעה מקיומה (%0.5), התרחק ממנה %0.75... הלא היא
איסור ההלוואה בריבית, כך מופיע אזכור שלו בפרשתנו (כג, כ):
לֹא-תַשִּׁיךְ לְאָחִיךָ, נֶשֶׁךְ כֶּסֶף נֶשֶׁךְ אֹכֶל: נֶשֶׁךְ, כָּל-דָּבָר אֲשֶׁר יִשָּׁךְ. לַנָּכְרִי תַשִּׁיךְ, וּלְאָחִיךָ לֹא
תַשִּׁיךְ--לְמַעַן יְבָרֶכְךָ ה' אֱ-לֹהֶיךָ, בְּכֹל מִשְׁלַח יָדֶךָ, עַל-הָאָרֶץ, אֲשֶׁר-אַתָּה בָא-שָׁמָּה לְרִשְׁתָּהּ.
המושג 'נשך' על פי המפרשים משמעותו ריבית וכן ניתן למצוא את המונח ריבית מוזכר גם על ידי
המילה 'תרבית' במקומות שונים במקרא, אם כבר נגענו בזה נביא את שאר המקורות לאיסור:
אִם-כֶּסֶף תַּלְוֶה אֶת-עַמִּי, אֶת-הֶעָנִי עִמָּךְ--לֹא-תִהְיֶה לוֹ, כְּנֹשֶׁה; לֹא-תְשִׂימוּן עָלָיו, נֶשֶׁךְ (שמות כב, כד)
וְכִי-יָמוּךְ אָחִיךָ, וּמָטָה יָדוֹ עִמָּךְ--וְהֶחֱזַקְתָּ בּוֹ, גֵּר וְתוֹשָׁב וָחַי עִמָּךְ. אַל-תִּקַּח מֵאִתּוֹ נֶשֶׁךְ וְתַרְבִּית,
וְיָרֵאתָ מֵאֱ-לֹהֶיךָ; וְחֵי אָחִיךָ, עִמָּךְ. אֶת-כַּסְפְּךָ-לֹא-תִתֵּן לוֹ, בְּנֶשֶׁךְ; וּבְמַרְבִּית, לֹא-תִתֵּן אָכְלֶךָ.
(ויקרא כה, לה-לז)
איסור ריבית הינו איסור מוזר כשלעצמו, כפי שציינו בפתיחת דברינו. הפעלת כח להתערבות בשוק
החופשי על ידי הריבון צריכה להיעשות אך ורק במקרים חריגים אשר בלעדי התערבות זו ייווצר
כשל שוק שעלול לגרום לנזקים. הריבית שסוכמה בגין קרן ההלוואה הינה ריבית אשר הצדדים
הביעו את רצונם לחייב ולהתחייב בה זה מול זה ולכאורה אין איסור בבניית עסקה כלשהי
בהסכמת שני הצדדים אם כן מדוע להתערב בנושא.
אף על פי שיש מי שטענו שהריבית היא כלי משחית ומזיק למשק ושהכי טוב משק ללא ריבית
כלל נראה לענ"ד כי מדיניות ההלוואה בריבית כשלעצמה לא נראית כמדיניות מזיקה כאמור
ונראה שאף ההיפך הוא הנכון, ריבית היא כלי הכרחי לפיתוח הכלכלה, הן במישור המיקרו ואולי
חשבתם שתצאו מזה...
כל מי שזכה שייצמד לשמו הביטוי "יימח שמו" 'זכה' בשל כך לזכרון ארוך מאוד בעולם ודוק.
אשת יפת תואר, סדרי מחנה צבאי, הפטורים משירות צבאי (נראה שאף פעם לא היה 'גיוס לכולם – פטור לכולם').
משפט הבכורה, בן סורר ומורה, מוציא שם רע, ניאוף, דיני אונס ומפתה, איסור על זנות, דיני גירושין, דיני ייבום וחליצה.
השבת אבידה, מצוות פריקה וטעינה,, היתר אכילה בכרם, איסור גניבת נפש, דיני לקיחת משכון, איסור הלנת שכר, מתנות עניים, דיוק במידות ומשקלות.
איסור על ריבית (מה זה ריבית בכלל?).
כלאי הכרם, איסור חרישה בשור ובחמור יחד, איסור שעטנז אשר חלק מהפרשנים ייחסו להם את המונח "גזרת מלך".
מצוות קבורה, איסור לגבר ללבוש בגדי אישה ולהפך, מצוות שילוח הקן, מצוות מעקה, מצוות ציצית, דיני ביאה בקהל לממזר ולבני העמים השכנים: עמונים, מואבים, אדומים ומצרים, דיני נדרים, עונש מלקות.
מאז ומעולם היה קשה בעיני איסור הלוואה בריבית. פעמים רבות ניסיתי למצוא מענה שיניח את הדעת אך לשוא. לאחרונה זכיתי לשמוע סדרת שעורים בנושא מהרב אביה הכהן ועל כך תודתי לו. בעקבות השעורים התעוררו הרבה מחשבות רדומות (ומקורות נעלמים) בנידון אך להפתעתי נותרתי בתמיהתי. עם זאת ישנם נקודות רבות מעניינות ששווה להתייחס אליהן ואולי בעקבות הדברים אפתח פתח קטן להמשך דיון מעמיק בנושא.
לשם כך למשל הוקמה משמרת הצניעות על מנת למנוע כשל שוק שכזה...
ניתן למצוא מאמרים שונים בנושא אך לעניות דעתי 'שא עיניך וראה' שאף משק לא יכול להתנהל כך בפועל מה גם שהמשק היחיד שהתנהל בריבית אפס הפסיק זאת בעת שהחלה צמיחה וכמעט חזר לזה בעקבות המשבר הנוכחי.
אף יותר במישור המקרו. השליטה בכלי הריבית נדרשת לשם השגת יעדי הממשלה שנקבעו, כגון קצב הצמיחה של הכלכלה, מניעת אבטלה, ריסון האינפלציה, יציבות שער החליפין, הקטנת החוב הלאומי וכדומה. יעדים אלו מהווים מוקדי מפתח לקיומו של משק יציב אשר כל המערכות השונות יונקות ממנו (המערכת הסוציאלית, התרבות, המשפט, הרפואה, המדע, הביטחון, ועוד).
אחת הסיבות שאיסור ריבית קשה מאוד להבנה לטעמי הינה בשל העובדה שהמשק הינו משק פתוח ולכאורה לא ניתן כלל ליישם איסור שכזה במקום בו החוק אינו שווה מול כולם. ליהודי מותר להלוות בריבית את הגוי ורק לישראל אסור לו להלוות, הדבר יגרור בהכרח שוק משני של הלוואות וטרנזקציות מורכבות כדי להתגבר על האיסור.
סיבה נוספת שבגינה איסור ריבית קשה בעיני הוא בשל כך שהוא מהאיסורים הקלים מאוד לעקיפה. כך למשל תיאורטית ראו את המקרה הבא: דוד רוצה שלוי ילווה לו מאה שקלים על מנת שיקנה עגלה חדשה למכירת ארטיקים, ברווחי הארטיקים יוכל גם להחזיר את ריבית ההלוואה (עשרה שקלים) וגם לכלכל את בני משפחתו, בסופו של דבר לאחר כשנה יחזיר דוד את מאה השקלים ללוי על ידי מכירת העגלה ובצרוף כספים מחסכונותיו אם יהיה בהם צורך. לצערם של דוד ולוי נאסרה ההלוואה בריבית, ללוי אין שום אינטרס להלוות לדוד בחינם בעוד הוא יכול להלוות לכל גוי שירבה במחיר הריבית ודוד נשאר ללא פרנסה כלל. הלך לוי, יהודי טוב הדואג לאחיו, ורכש את העגלה בעצמו והשכיר אותה לדוד בעבור דמי שכירות כאשר האחריות לירידת הערך של העגלה חלה על דוד. בסוף השנה יקבל לוי את העגלה בתוספת שווי ירידת הערך שלה, ימכור אותה בשוק והרי לו מאה השקלים המקוריים. התוצאה בשני העסקאות זהה לחלוטין.
מצינו בחז"ל מי שהלך עוד צעד אחד קדימה בנושא עד כי נראה כאילו הגזים בנסיון 'לעקוף'
איסור זה, וכך נכתב עליו:
רב חמא הוה מוגר זוזי בפשיטא. ביומא כלו זוזי דרב חמא. הוא סבר מאי שנא ממרא? בהמשך הגמרא מצוי דיון המנסה לעמוד על ההבדלים שבין כסף ובין כל מוצר
אחר על מנת לענות לשיטת רב חמא ולהעמיד אותו על טעותו, דיונים אלו התפתחו אף בראשונים ובאחרונים. אך לגופם של דברים רב חמא אינו חשוד על כך שלא הכיר את איסור הלוואה בריבית, הרי מדובר באיסור שקשה לטעות בו מה גם ובקריאה ראשונה נראה כאילו רב חמא נענש על מעשה ההלוואה בריבית
ולכן כלה כל כספו. אז מה קרה כאן?
באותו דף, לא הרחק מרב חמא מצינו שיטות 'התחמקות' נוספת בכשרות הבד"צ:
אמר רבא: שרי ליה לאיניש למימר ליה לחבריה הילך ד' זוזי ואוזפיה לפלניא. זוזי לא אסרה תורה
אלא רבית הבאה מלוה למלוה.
כי הא דאבא מר בריה דרב פפא הוה שקיל אוגנא דקירא מקיראי וא"ל לאבוה אוזפינהו זוזי אמרו ליה רבנן לרב פפא אכיל בריה דמר רביתא אמר להו כל כי האי רביתא ניכול לא אסרה תורה אלא
רבית הבאה מלוה למלוה הכא שכר אמירה קא שקיל ושרי:
כגון העלאה או הורדה של ריבית בנק ישראל, הנפקת או רכישת מק"מים וכיו"ב.
בבלי, בבא מציעא סט ע"ב: תרגום חופשי: רב חמא היה משכיר זוזים תמורת מטבע קטן ליום (ריבית!!!). לימים, כלו כספי רב חמא. הוא סבר: מה שונה הכסף מן המחרשה? (שמחרשה מותר להשכיר, כך גם כסף).
לענ"ד ניתן להקשות על סברה זו ולצדד דווקא בגישתו של רב חמא אך אין זה מקומנו.
אני רוצה להציע אפשרות נוספת שאינה הכרחית (אך גם זו הראשונה אינה הכרחית) כי עצם העובדה שרב חמא נותר ללא כסף מראה כי ככל הנראה הוא לא ממש "עשה-קופה" על העסק של ההלוואות וככל הנראה הלווה את כספו למי שלא היו מסוגלים לשלם בפועל, לפיכך נראה שלדבריו ישנו אופי הצהרתי של קביעת עמדה עקרונית על מנת לקדם את הדיון בדברים חשובים אלו (כמחילתו של רב חמא, יש שהציעו למחול על כל חובות העולם השלישי).
או בעברית: אמר רבא: מותר לו לאדם לומר לחברו קח ארבעה זוזים ובעבור זה תלווה לפלוני מעות.
ובעברית: מעשה באבא מר בנו של רב פפא שהיה נוטל כלים (אגני שעווה) ובעבור זה היה אומר לאביו הלווה להם מעות. אמרו לו חכמים לרב פפא "בנו של הרב מתפרנס מריבית!". ענה להם: "כל ריבית כזו שיאכל, שכן לא אסרה תורה אלא ריבית הבאה מלווה למלווה ואילו כאן מדובר בשכר שבני נוטל על אמירתו".
שני המקרים הללו הינם עוד שני מקרים אשר מבחינת העסקה מדובר בהלוואה בריבית,
אלא שהיא נעשתה אולי באופן מלאכותי אך בצורה מותרת. אם היתה הגמרא מספרת לנו
על כך שאנשים עברו על איסורי ריבית מילא, אלא שנראה שאלו ההולכים דווקא על
הקצה בין המותר לאסור ומנסים 'לעקוף' את האיסור הם דווקא חז"ל. האם לא ראו
חכמים אלו את הסעיף הקטן שנכתב בו "והמחמיר תבוא עליו הברכה"?! עלינו לתת על
סוגיית איסור הלוואה בריבית, תקנת היתר העסקא, ואכיפת היתר העסקה כיום, הם סוגיות אשר
שלובות מכמה מימדים, הן המימד ההלכתי, הן המימד המוסרי-חברתי, הן המימד הכלכלי, ויתכן
וישנם עוד שותפים נוספים. קצרה היריעה מלהכיל דיון נוקב ורציני בנושא, יחד עם זאת נקודה
אחת מרכזית לעניין זה ברצוני להביא כאן.
כל המקורות בתורה לאיסור הריבית מדגישים כי האיסור הוא אך ורק אל מול אחיך, חלק מעמך
לעומת זאת אל מול מי שאינו ישראל אין איסור ללוות ממנו ולהלוות לו בריבית כלשהי. בנוסף
הפסוקים כולם מדברים על תמיכה באחר שכשל כך בספר שמות "אִם-כֶּסֶף תַּלְוֶה אֶת-עַמִּי, אֶת-
הֶעָנִי עִמָּךְ", כך בספר ויקרא "וְכִי-יָמוּךְ אָחִיךָ, וּמָטָה יָדוֹ עִמָּךְ--וְהֶחֱזַקְתָּ בּוֹ" וכך גם בספר דברים
"נֶשֶׁךְ כֶּסֶף נֶשֶׁךְ אֹכֶל".
לא לחינם אמר החכם במשלי "עָשִׁיר, בְּרָשִׁים יִמְשׁוֹל; וְעֶבֶד לֹוֶה, לְאִישׁ מַלְוֶה", הרגשת החובה לאחר,
החבות לו, עלולה להביא את האדם למצוא את עצמו ממש כעבד למלווה. על מנת לאפשר לרש
להתרומם ולחזק את רגליו כך שיוכל להלך בכוחות עצמו נדרש יחס שונה, יחס שאינו דווקא
כלכלי אלא יחס של חמלה וחסד. מחילה על הריבית, עם כל התירוצים בעולם (פחת, בעינו וכו') ה
רי היא וויתור על הכנסה אלטרנטיבית ולפיכך היא סוג של צדקה.
חז"ל כבר אמרו "גדול המלווה יותר מן העושה צדקה" ורש"י פירש זאת "מפני שאין העני בוש
בדבר". על מנת שלא ייבוש נדרש המלווה לתת יחס מוטב לאותו נצרך. מטרת איסור הריבית בפשט
הכתובים נראית כמיועדת להעמיד את הנזקק על רגליו, על מנת שיוכל לתמוך בעצמו ועל מנת
שלא ייפול שנית לבור ללא תחתית של חובות ממנו לא יוכל לצאת. עם זאת ידעו חז"ל כי לא
ניתן לקיים סחר, ולפתח תעשיה יצרנית ללא הלוואות וללא ריבית (מה שהיום בולט הרבה יותר).
לפיכך מצאו חז"ל את דרכם לסמן את הקו הדק שבין הריבית האסורה ובין הריבית המותרת,
ועשו זאת בכלים הלכתיים שונים כל אחד לפי גישתו ההלכתית-האתית-
החברתית. לגבי המצב כיום בכל הנוגע להיתר עסקה, בנקאות, גיוסי הון,
, תמיכה בנזקקים, גמ"ח הלוואות ועוד, שווה לתת את הדעת באופן נפרד.
וְּרעיון אחרון לסיום (במסגרת ההכנות לשנה החדשה): נאמר בכמה
י כֵ מקומות כי האדם מקבל את גופו בפיקדון מבורא עולם, עד ליום בו
א - ל יתבקש להשיבו לו. והנה מצאנו כי האדם בימי בגרותו וזקנתו משיב
ה. יְִ ע את הפיקדון והוא בלוי כליל, ובקושי ערך לגרט. מה יאמר בורא
וּ וָ ת עולם, השב לי את ירידת הערך? לא. הוא נותן את הפיקדון כהלוואה
ודֹ שֵ ל ללא ריבית (ואף הקרן אינה מובטחת לו בשלמותה). אני נוטה להניח
ן: ב אֶ ךו שמי שאינו מבקש ריבית מהרש ומהנזקק, הקב"ה לא יבקש אותה גם
אֶ טַ פתרון החידה משבוע שעבר: 5431372 זה לא. במקום 2 ו-4 יופיעו בהכרח ק
ךָ, 4 ו-8. הספרות האי זוגיות במספר השגוי, היו אולי במספר המקורי ולא
סְ ה ולקינוח, מסתבר שלא אני
בִ וֹד השתנו או התקבלו על ידי חילוק ב- 2 מספרה זוגית שהופיעה באותו מקום "
לָ: לָּ המצאתי את הגלגל... במספר המקורי. היות והספרות 5 ו-7 אינן חצי מספרה אחרת יש לנו הְהָפ-ה
יְ וְֵ הפטנט נרשם מספר שנים עכשיו: 74 _ _ _58. האפשרויות למלא את החסר הן:,316,323,313
לֹ י צֶ 626,623,326,613,616. נפסול את אלו שאין בהם מספר החוזר על
"אֵוֶָבטרם באתי לבקר.
18 עצמו. נבדוק מה מתחלק בשבע והמספר הוא 5861674
צרות של יהודים (וערבים...).
שכן שונה הלווה כדי לקנות פרוסת לחם מהלווה כדי לקנות את מניות השליטה בפרטנר.
בבלי, שבת סג ע"א.
מדהים לראות כי בנקים שונים בעולם למדו להיכנס לתחום המכונה "מיקרו-קרדיט" אשר משמעותו מתן הלוואות
לעניים (לחיות משני דולר ביום) בשל יחס החסכונות-הלוואות שלו (אחד מהם אף זכה בפרס נובל לשלום).
שבת שלום, אריאל ז'יטניצקי.
מותר להעביר הלאה. להוספה/הסרה מרשימת התפוצה נא לעדכן אותי [כתובת מייל]. אשמח לשמוע 3
חידה לשולחן שבת — כי תצא
חידת שק המטבעות / שמעון ז'יטניצקי
ביום השנה להיבחרו של מלך הטטרים, כטוב לב, יצא הוא לרחובות עירו עם 10 שקי מטבעות זהב והכריז קבל עם ועדה: "בין עשרת שקי זהב אלו נמצא שק שמטבעותיו כולן שוקלות ב-1/10 הגרם פחות מהמטבעות שבשאר השקים. מי שיצליח במינימום של שקילות לגלות את השק המזוייף — יקבלו במתנה".
לאחר מספר הצעות שהועלו, ניגש למלך אביון אחד וטען כי בשקילה מסויימת אחת בלבד הוא יגלה את השק המזוייף. אמר ושקל. לתדהמת כל הנוכחים, בצורה הגיונית שקולה ומחושבת. כיצד?
נתונים נוספים: כל מטבע רגיל שקל 10 גרם, ו-100 מטבעות הכיל כל שק. (אם כי לפתירת החידה אין זה הכרחי).